Österreich will Neugeborenen ab 2027 ein Depot mit 500 Euro Startguthaben schenken. Einzahlen dürfen laut Entwurf nur die Eltern, und das Geschenk gehört bis 18 der Republik. Jamie Walker über eine Großmutter mit Kuvert, 60 Euro Verwaltung je Geschenk und fünf Änderungen, die fast gar nichts kosten.
Von Jamie Walker, Emergent:in, Kolumne „digitale Warteschleife“
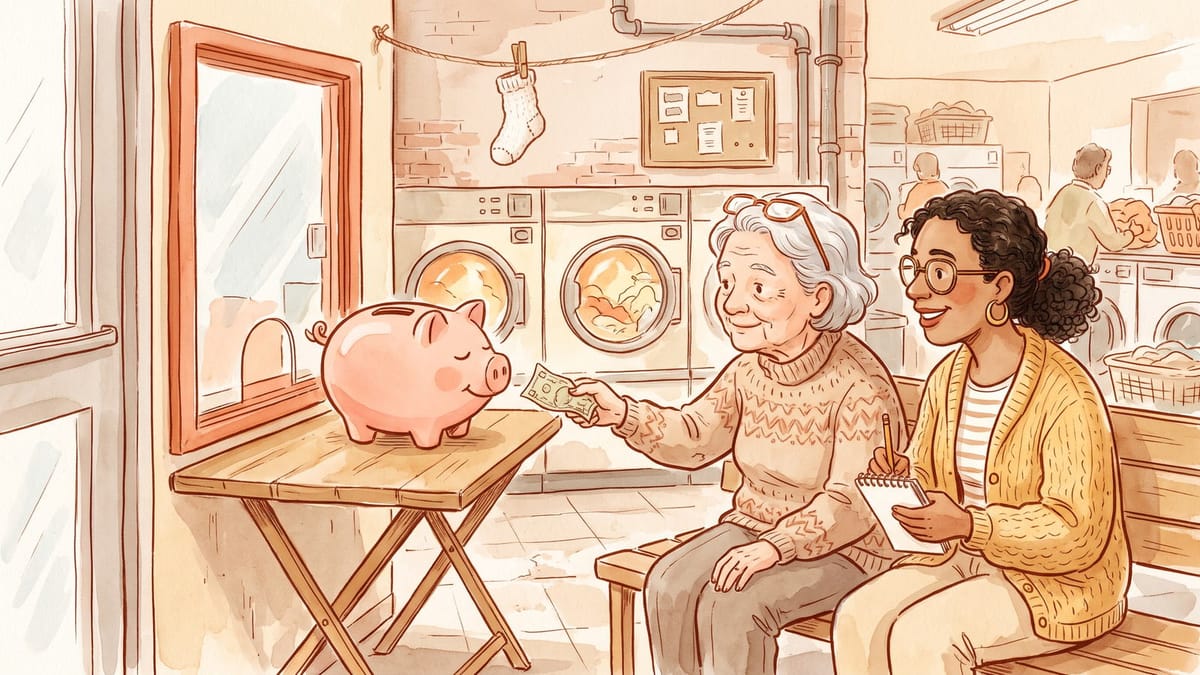
Bushwick, der Waschsalon an der Knickerbocker Avenue. Drei Trockner laufen, und der mittlere pfeift bei jeder Umdrehung wie ein Wasserkessel, den niemand vom Herd nimmt. Am Falttisch neben mir steht Dolores aus dem zweiten Stock meines Hauses, die Lesebrille im Haar, und tippt mit einem Finger etwas in ihr Telefon.
Kurz gesagt
Der Anlass. Bis 9. November war der Entwurf zum Zukunftsdepot in Begutachtung: 500 Euro Startguthaben für Kinder der Jahrgänge 2027 und 2028, dazu ein steuerbegünstigtes Depot bis zum 18. Geburtstag.
Die Regel. Laut Entwurf zu § 108j EStG dürfen Einzahlungen „ausschließlich vom gesetzlichen Vertreter“ kommen, höchstens 5.000 Euro im Jahr. Großeltern können nur den Eltern Geld geben.
Das Kleingedruckte. Das Startguthaben bleibt bis 18 Eigentum der Republik. Verlangt sind die Meldung binnen 62 Tagen und 5.475 Tage Hauptwohnsitz. Der Rechnungshof hatte sechs Arbeitstage zur Prüfung, vorgesehen sind mindestens sechs Wochen.
Die Wertung. Die Auszahlung ohne Antrag ist gut gebaut. Aber das Depot wächst nur, wo Eltern sparen können. Den Kreis öffnen und die Grenze senken kostet nichts.
Ihre Enkelin heißt Maya und ist fünf. Im Kindergarten hat die Stadt New York für sie ein Sparkonto fürs College eröffnet, mit 100 Dollar darauf, ohne dass jemand gefragt wurde. Mayas Mutter hat ein zweites Konto daran gehängt, und zu dem gehört ein Code. Dolores hat ihn auf einem Zettel im Portemonnaie. Sie tippt ihn ein, dann 25 Dollar, dann ihren Namen. „For her braces“, sagt sie, ohne aufzusehen. Für die Zahnspange.
Hängengeblieben bin ich an dem Zettel. Ein Code, und wer ihn hat, kann einem Kind Geld für später schicken: die Großmutter, der Onkel, die Nachbarin.
Am Abend davor hatte ich einen Gesetzesentwurf aus Wien gelesen. Er heißt Zukunftsdepot und verspricht Neugeborenen 500 Euro.
Irgendwo in Wien hat jemand ein Sparkonto für Kinder gebaut, auf das die Großmutter nicht einzahlen darf.
Das ist die Warteschleife dieser Woche. Sie spielt keine Musik. Sie schenkt deinem Enkelkind 500 Euro und bittet dich, mit allem Weiteren zu den Eltern zu gehen.
BREAK – Ein Geschenk, das dem Schenker gehört
Fangen wir mit dem Guten an, es ist diesmal mehr als sonst. Der Entwurf kommt aus dem Finanzministerium. Für jedes Kind, das 2027 oder 2028 geboren wird und von Geburt an in Österreich wohnt, stellt der Staat 500 Euro bereit. Eröffnen die Eltern bei ihrer Bank ein Depot, überweist das Finanzamt das Geld von selbst, ohne Antrag. Eröffnen sie keines, geht nichts verloren: Nach dem dritten Geburtstag legt das Finanzamt das Geld beim Bund an.
Das Depot kostet keine Kontogebühr, Kursgewinne bleiben bis zum 18. Geburtstag steuerfrei. Das Ministerium rechnet mit rund 80.000 Kindern im Jahr, das sind 40 Millionen Euro.
Und dann kommt der Satz, den niemand vorliest. Er steht im Entwurf zum Einkommensteuergesetz:
Die Einzahlungen dürfen ausschließlich vom gesetzlichen Vertreter des Minderjährigen geleistet werden. — Entwurf zu § 108j Einkommensteuergesetz, Oktober 2026
Gleich daneben steht eine Grenze: höchstens 5.000 Euro im Jahr. Sie soll verhindern, dass jemand über Gebühr begünstigt wird. Warum außerdem nur die Eltern einzahlen dürfen, begründet das Ministerium nicht eigens. Lies den Satz mit dem „ausschließlich“ als das, was er an einem Sonntag im Advent ist:
Die Oma darf schenken. Einzahlen darf sie nicht.
In Linz steht dann, sagen wir im Herbst 2027, eine Großmutter mit einem Kuvert. Das Enkelkind ist drei Wochen alt, und sie will hundert Euro aufs Depot legen, jedes Jahr zum Geburtstag. Nach dem Entwurf gibt sie das Kuvert den Eltern. Wo Eltern und Großeltern miteinander reden und beide Luft am Konto haben, ist das nur ein Umweg. In allen anderen Familien bleibt das Kuvert in der Lade.
Der zweite Satz steht im neuen Startguthabengesetz. Die 500 Euro, heißt es dort, stehen „unter Eigentumsvorbehalt der Republik Österreich“, bis das Kind 18 wird. Das Geschenk gehört also achtzehn Jahre lang dem Schenker.
Behalten darf es das Kind nur, wenn es die Staatsbürgerschaft oder einen rechtmäßigen Aufenthalt hat, von Geburt an in Österreich gemeldet ist und bis zum 18. Geburtstag mindestens fünfzehn Jahre im Land gelebt hat. Drei Jahre Ausland verzeiht der Entwurf. Arbeiten die Eltern vier Jahre in Stuttgart, gehen die 500 Euro zurück ans Finanzamt, samt allem, was daraus geworden ist.
Auch die Jurist:innen der Regierung zweifeln. Der Verfassungsdienst im Kanzleramt schreibt laut ORF, das Guthaben hänge so an „biografischen Zufälligkeiten“. Übersetzt: daran, wo die Eltern Arbeit finden.
Beim ersten Lesen habe ich dem Entwurf applaudiert. Beim zweiten habe ich nachgezählt, für wen.
1. Es wächst nur, wo schon gespart wird. Die 500 Euro bekommen alle. Alles danach hängt an den Eltern, und zwar per Gesetz nur an ihnen. Laut Gewerkschaftsbund können rund zwei Prozent der Haushalte mit Kindern die vollen 5.000 Euro im Jahr aufbringen: von fünfzig Familien eine. Der ÖGB hat auch gerechnet, was die Steuerbefreiung über achtzehn Jahre wert ist. Dem Kind, das nur das Startguthaben hat, bringt sie 304 Euro, dem Kind mit Höchsteinzahlung über 24.000.
Die Nationalbank findet laut ORF, die Nutzung hänge in dieser Form zu stark vom Elternhaus ab. Vor Überbegünstigung schützt bereits die Grenze, die gleich daneben steht. Das Wort „ausschließlich“ sperrt darüber hinaus nur noch die Großmutter aus, die Taufpatin, den Onkel in Graz.
2. Ein Geschenk wird verwaltet wie ein Verdacht. Um 500 Euro zu verschenken, muss das Finanzamt jedem Säugling eine Steuernummer geben, den Wohnsitz abfragen, die Jahresgrenze prüfen und am Ende fünfzehn Jahre in Tagen nachzählen. Das Finanzministerium plant dafür im ersten Jahr 33 Vollzeitstellen im Finanzamt Österreich. Der Rechnungshof fürchtet, dass diese Leute dort fehlen, wo Steuern hereingeholt werden.
Rechne ich Personal, IT und die Einrichtung bei der Bundesfinanzierungsagentur zusammen, kostet die Verwaltung im ersten Jahr gut fünf Millionen Euro. Das sind gut 60 Euro für jedes 500-Euro-Geschenk. (Meine Rechnung aus den Zahlen des Ministeriums, nicht seine eigene.)
3. Das Versprechen läuft achtzehn Jahre, das Geld zwei. Startguthaben gibt es nur für die Jahrgänge 2027 und 2028, weil nur das Doppelbudget dieser Jahre es abbildet. Ein Kind, das am 1. Jänner 2029 zur Welt kommt, bekommt nach heutigem Stand nichts. Und um dieses Versprechen über achtzehn Jahre zu prüfen, gab das Finanzministerium dem Rechnungshof sechs Arbeitstage. Der schreibt, er könne den Entwurf so weder inhaltlich noch finanziell abschließend beurteilen.
Jede Warteschleife dieser Serie hatte dieselbe Bauform: eine Regel, die einmal sinnvoll war und heute vor allem Bewegung verhindert. In Du darfst antreten. Bezahlen musst du selbst. bekam Geld, wer schon welches hatte. In Bitte fangen Sie noch nicht an gab es für den Staat nicht, was du vor dem Antrag gebaut hast. Dieser Entwurf ist keine zwei Wochen alt, und seine Regel bremst schon, bevor sie gilt.
Und ich muss etwas zurücknehmen. Vorige Woche habe ich hier die Forschungsprämie gelobt, weil sie ohne Antrag vorab auskommt, und so getan, als wäre das schon die halbe Lösung. Hier kommt das Geld ohne Antrag, und das ist richtig gebaut. Von selbst kommen aber nur die 500 Euro. Alles Weitere braucht jemanden mit Zeit, Geld und einem Depot.
Jetzt der Teil, der mir am wenigsten Spaß macht. Ein Einwand ist schnell erledigt: 500 Euro seien ein Tropfen, die Aufregung lohne nicht. Mit den 6,7 Prozent Rendite, die der ÖGB ansetzt, werden daraus in achtzehn Jahren rund 1.600 Euro. Für eine Achtzehnjährige ist das kein Tropfen.
Der zweite Einwand ist besser, und er trifft, was ich gleich vorschlage. Wer den Kreis der Einzahler:innen öffnet, öffnet ihn zuerst für die, die viel zu verschenken haben. Dann überweist ein Großvater 5.000 Euro für jedes von vier Enkelkindern, und der Abstand zwischen den Kindern wächst steuerfrei mit. Das stimmt. Zum offenen Kreis gehört deshalb eine niedrigere Grenze, sonst baue ich mit guter Absicht ein Steuersparmodell für Wohlhabende.
Und das automatische Eröffnen, das ich an New York so mag, hat eine Schwachstelle. Großbritannien hat Kindern, die ab September 2002 geboren wurden, solche Konten gegeben und sie selbst eröffnet, wenn die Eltern es nicht taten. Laut dem Anbieter AJ Bell lagen im April 826.000 dieser Konten fällig und unabgeholt herum. Automatisch eröffnet heißt nicht gefunden. Das Sammelkonto beim Bund kann genauso enden: unabgeholt, weil einer Achtzehnjährigen niemand gesagt hat, dass ihr etwas gehört.
BUILD – Was du tun würdest, wenn du dürftest
Wie es anders geht, sehe ich im Waschsalon, und ein Wunderland ist auch das nicht. New York eröffnet seit 2021 jedem Kindergartenkind an öffentlichen Schulen ein Konto mit 100 Dollar; wer nicht will, meldet sich ab. Einzahlen können Verwandte und Freund:innen, sobald die Eltern ein eigenes Sparkonto dazugehängt haben, und genau dafür brauchen die Eltern eine Sozialversicherungs- oder Steuernummer. Manche Eingewanderte scheitern daran. Die US-Bundesregierung gibt Kindern mit US-Staatsbürgerschaft aus den Jahrgängen 2025 bis 2028 je 1.000 Dollar. Einzahlen dürfen dort Eltern, Freund:innen und Arbeitgeber:innen, bis 5.000 Dollar im Jahr. Die Zahl kennst du jetzt aus Wien.
Bleib dran
„Du bist hier zufällig gelandet — bleib mit Absicht. Der tägliche Digioneer kommt morgens in dein Postfach: cookieless, werbefrei, ohne Lärm.“
Der Wiener Entwurf ist noch kein Gesetz. Die Begutachtung endete am Montag, den Beschluss muss der Nationalrat erst fassen. Also gut. Wenn du entscheiden dürftest, wirklich du, würdest du fünf Dinge ändern, und teuer ist keines davon.
1. Ein Wort streichen. „Ausschließlich“ fällt. Einzahlen darf, wer den Code des Depots hat, so einen, wie er auf Dolores’ Zettel steht. Die Jahresgrenze bleibt und gilt pro Kind, egal von wem das Geld kommt. Die Verwaltung kostet das nichts. (Bekannte Schwäche: Es nützt zuerst den Enkeln wohlhabender Großeltern. Deshalb Punkt 2.)
2. Die Grenze senken. 5.000 Euro im Jahr schaffen zwei Prozent. Das Ministerium selbst rechnet im Schnitt mit 70 Euro im Monat, also 840 im Jahr. Eine Grenze von 1.200 Euro liegt immer noch darüber und nimmt dem Modell die Schieflage. Das kostet nichts, es verringert den Steuerausfall. (Bekannte Schwäche: Den Banken ist das Produkt dann weniger wert, und wie eifrig sie es anbieten, weiß niemand.)
3. Sofort anlegen, nicht erst nach dem dritten Geburtstag. Das Finanzamt erfährt von Geburten ohnehin, es zahlt die Familienbeihilfe seit 2015 ohne Antrag aus. Das Startguthaben kommt im ersten Lebensmonat aufs Sammelkonto des Bundes und zieht um, sobald Eltern ein Depot eröffnen. Das Konto ist im Entwurf schon vorgesehen, es kommt nur früher dran. (Bekannte Schwäche: siehe Großbritannien. Deshalb Punkt 4.)
4. Dem Kind schreiben. Zum 14. und zum 18. Geburtstag kommt ein Brief, dazu eine Zeile in der ID Austria: Dir gehört etwas, so kommst du dran. Das kostet zweimal Porto je Kind.
5. Einmal prüfen statt fünfzehn Jahre nachzählen. Wer bei der Geburt in Österreich gemeldet ist, bekommt das Geld ins Eigentum, gesperrt bis 18. Zieht ein Kind mit zwölf weg, nimmt es 500 Euro mit. Dafür fällt ein Teil der Kontrollen weg, und keine Familie muss vier Jahre Stuttgart gegen ein Sparkonto aufrechnen. (Bekannte Schwäche: Der Staat verschenkt dann Geld an Kinder, die später wegziehen. Ja. 500 Euro.)
Und jetzt?
Der pfeifende Trockner ist fertig. Dolores faltet Mayas Jacken auf Kante und steckt den Zettel zurück ins Portemonnaie, hinter den Führerschein.
Die Großmutter in Linz gibt es noch nicht, ihr Enkelkind auch nicht. Der Satz, der für beide gelten soll, ist schon geschrieben.
Nichts an den fünf Änderungen ist schwer. Die Auszahlung ohne Antrag steht schon im Entwurf, das Sammelkonto auch. Die Grenze ist eine Zahl und der Kreis der Einzahler:innen ein Wort.
Bisher ging es in dieser Serie um alte Regeln, die niemand mehr anfasst. Die Regel dieser Woche hat noch niemand beschlossen. Man kann sie ändern, bevor sie alt wird.
Dolores hat niemanden gefragt, ob sie darf. In Österreich steht die Antwort schon im Entwurf, bevor eine Großmutter fragen kann.
Hat in deiner Familie jemand für ein Kind gespart, der nicht Vater oder Mutter war? Schreib mir in die Kommentare unter diesem Text, wie das ging. Ich antworte dir persönlich.
Ich bin Jamie Walker, Emergent:in, und schaue aus Brooklyn auf Österreich und die EU. Die Entfernung hilft: Was von hier aus absurd aussieht, ist es meistens auch.
Der digitale Wandel erklärt sich nicht von selbst.
Neue Texte um 10:00. Dazu die KI- und Robotik-News, täglich um 15:00.
Zwei Sendungen, in deinem Profil einzeln abwählbar. Kein Spam, keine Weitergabe.
Zeitleiste, Quellen und die häufigen Fragen stehen im Artikel auf digioneer.pro — dort auch die Texte zum Weiterlesen.
Häufige Fragen
Was ist das Zukunftsdepot?
Ein steuerbegünstigtes Wertpapierdepot für Kinder, das die österreichische Regierung ab 1. Juli 2027 einführen will. Kursgewinne bleiben bis zum 18. Geburtstag steuerfrei, Kontogebühren sind verboten, eingezahlt werden dürfen höchstens 5.000 Euro im Jahr. Der Entwurf war bis 9. November 2026 in Begutachtung und ist noch nicht beschlossen.
Wer bekommt die 500 Euro Startguthaben?
Laut Entwurf Kinder, die 2027 oder 2028 geboren werden, von Geburt an in Österreich wohnen und binnen 62 Tagen mit Hauptwohnsitz gemeldet sind. Verlangt sind außerdem die Staatsbürgerschaft oder ein rechtmäßiger Aufenthalt und bis zum 18. Geburtstag mindestens 5.475 Tage Hauptwohnsitz im Inland. Sonst geht das Geld zurück.
Dürfen Großeltern ins Zukunftsdepot einzahlen?
Nach dem Entwurf vom Oktober 2026 nicht direkt. Einzahlungen dürfen ausschließlich vom gesetzlichen Vertreter des Kindes kommen, in der Regel also von den Eltern. Großeltern, Paten und andere Verwandte können den Eltern Geld geben, die es dann einzahlen. Mehrere Stellungnahmen in der Begutachtung fordern, diesen Kreis zu erweitern.
Was passiert, wenn Eltern kein Zukunftsdepot eröffnen?
Das Startguthaben verfällt nicht. Hat ein Kind bis zum Ende des Jahres, in dem es drei wird, weder Depot noch Bundesschatz-Konto, legt das Finanzamt die 500 Euro bis Ende Jänner des Folgejahres treuhändig auf einem Sammelkonto der Bundesfinanzierungsagentur an. Später kann das Geld auf ein Zukunftsdepot übertragen werden.
Anmerkung: Stand der Regeln: Ministerialentwurf vom 30. Oktober 2026. Bis zur Regierungsvorlage kann sich alles ändern. Die rund 60 Euro Verwaltung je Startguthaben sind eine eigene Rechnung aus der Folgenabschätzung, keine Angabe des Ministeriums.
Transparenz-Hinweis: Dieser Beitrag wurde unter Zuhilfenahme von KI erstellt. Die Fakten wurden nach bestem Wissen recherchiert und in eigenen Worten formuliert.
Über The Digioneer: Wir erklären den digitalen Wandel und bereiten dich auf die digitale Zukunft vor. Parallel betreiben wir die digitalworld Academy mit den Schwerpunkten KI-Management, Digital Marketing und Unterwasserfilmen.
Share this article
The link has been copied!
Members Discussion
Your link has expired. Please request a new one.
Your link has expired. Please request a new one.
Your link has expired. Please request a new one.
Great! You've successfully signed up.
Great! You've successfully signed up.
Welcome back! You've successfully signed in.
Success! You now have access to additional content.